Em 2027 a reforma tributária deixa de ser ensaio: a CBS passa a ser cobrada de verdade e o PIS e a Cofins acabam. Para quem constrói e vende imóvel, a lei já prevê redução de 50% nas alíquotas, redutor social de R$ 100 mil por unidade residencial e um prazo que vence agora: 31 de dezembro de 2026.
Este post foi escrito a partir do texto consolidado da lei, no site do Planalto, artigo por artigo. Não é resumo de resumo. E tem um detalhe que quase todo material sobre o assunto ignora: a lei que você está lendo por aí já mudou.
A lei já não é mais a de 2025
A reforma do consumo é regida pela Lei Complementar 214/2025. Só que ela foi alterada pela LC 227/2026, sancionada em janeiro, em centenas de pontos do texto consolidado — e depois pela LC 235/2026, de agosto.
Na prática: cartilha, curso ou PDF de 2025 sobre reforma tributária na construção está desatualizado. Um exemplo que pesa para quem incorpora: o regime de transição dos arts. 485 e 486 falava só em CBS. A LC 227 reescreveu o texto para "IBS e CBS" — o mesmo percentual passou a cobrir os dois tributos.
Na obra: quando alguém me manda um material sobre a reforma, a primeira pergunta que faço é "de quando é?". Se for anterior a 2026, serve para entender a ideia — não para tomar decisão.
O calendário: o que acontece em 2027
No post sobre 2026 eu expliquei que este ano é o ano-teste. A partir de 2027, o calendário fica assim:
- 2027: a CBS (federal) passa a ser cobrada para valer e substitui o PIS e a Cofins, que deixam de existir.
- 2027 e 2028: o IBS (estadual e municipal) continua em teste, com alíquota simbólica.
- 2029 a 2032: o IBS sobe aos poucos enquanto ICMS e ISS diminuem.
- 2033: sistema completo. ICMS e ISS acabam.
Ou seja: 2027 é o primeiro ano em que a mudança aparece de verdade na nota fiscal e no caixa.
Os números que importam para obra e imóvel
Tudo abaixo está na LC 214/2025, com a redação atual:
| O que | O que a lei diz | Artigo |
|---|---|---|
| Redução de alíquota | 50% para alienação, incorporação, construção civil, administração e intermediação de imóveis | Art. 261 |
| Locação e arrendamento | 70% de redução | Art. 261, parágrafo único |
| Redutor social | R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote — uma vez por imóvel, corrigido pelo IPCA | Art. 259 |
| Redutor de ajuste | Imóvel em construção em 31/12/2026: terreno + custos com nota fiscal idônea adquiridos antes de 1º/01/2027 | Art. 258 |
| Permuta | Não incide — só sobre a torna | Art. 252, §2º, I |
| Incorporação | Imposto devido a cada pagamento recebido | Art. 262 |
| RET de transição | Afetação + opção antes de 1º/01/2029: 2,08% da receita mensal (0,53% no MCMV), sem crédito | Art. 485 |
| Loteamento | Registro antes de 1º/01/2029: 3,65% da receita bruta | Art. 486 |
Atenção a um número que circula como se fosse lei: a alíquota de referência de IBS + CBS ainda não foi fixada. Fala-se em algo próximo de 26,5%, o que daria cerca de 13,25% para o setor com a redução de 50%. É estimativa, não regra. Quem fizer conta com esse número precisa tratá-lo como cenário.
E repare: a alíquota cai sobre uma base menor — o valor de venda menos o redutor de ajuste menos o redutor social. É aqui que entra o prazo.
O prazo de 31/12/2026: perda por documentação, não por imposto
O art. 258 define o redutor de ajuste do imóvel que estiver em construção em 31 de dezembro de 2026 como o valor do terreno mais os custos "adquiridos anteriormente a 1º de janeiro de 2027, comprovado com base em documentos fiscais idôneos".
Traduzindo para o canteiro:
- material comprado com nota, contabilizado até 31/12/2026 → entra no redutor e reduz a base do imposto na venda;
- material comprado sem nota, serviço pago "por fora", nota pendente de lançar → fica fora do redutor. Essa parcela vira base tributável quando as unidades forem vendidas.
Não é aumento de imposto. É dinheiro perdido por falta de papel. E é a parte da reforma que você ainda consegue resolver — mas só até o fim deste ano.
Dica prática: antes de 31/12, faça um levantamento por obra: notas de material e serviço que faltam emitir, notas recebidas e não lançadas, pagamentos sem documento. Leve a lista para o seu contador ainda em dezembro.
O redutor social: por que ele pesa tanto
O redutor social abate R$ 100 mil por unidade residencial nova da base de cálculo. Num prédio com 30 apartamentos, são R$ 3 milhões que não entram na conta do imposto.
Dois cuidados:
- Sala comercial e loja não têm redutor social. O art. 259 vale só para imóvel residencial e lote. Empreendimento misto precisa fazer a conta separada.
- O redutor social é aplicado depois do redutor de ajuste. Os dois somam.
RET de transição ou regime novo?
Para incorporação com patrimônio de afetação, a lei abre uma porta: optar pelo RET de transição antes de 1º/01/2029 e pagar 2,08% sobre a receita (0,53% no Minha Casa, Minha Vida).
Parece óbvio escolher o menor percentual. Não é tão simples:
- no RET de transição, a alíquota é baixa, mas não há crédito das compras;
- no regime novo, a alíquota é maior, mas incide sobre uma base reduzida pelos dois redutores — e com crédito do imposto pago nos insumos.
Qual dos dois ganha depende de cada empreendimento: do tamanho do redutor de ajuste, do número de unidades residenciais, de quanto já foi gasto com nota. Não existe resposta única para todas as obras — e, de novo, o redutor de ajuste depende do que estiver documentado até 31/12/2026.
Na obra: como engenheiro (CREA 82.239 D) e incorporador na Construmad e na JLM, o que eu vejo é que a reforma transforma cada empreendimento em uma conta própria. Quem não sabe o custo de cada obra, separado e com nota, não vai conseguir nem escolher o regime.
O que fazer agora
- Levante as notas pendentes de cada obra e resolva até 31/12/2026.
- Separe o custo por empreendimento. Cada obra é uma conta.
- Peça ao seu contador a comparação RET × regime novo para cada empreendimento, com os números reais.
- Revise contratos longos com cláusula de repactuação tributária.
- Desconfie de material antigo. Se não cita a LC 227/2026, está desatualizado.
Conclusão
A reforma tributária não chega em 2027 como um susto único — chega como uma série de escolhas. A maior parte delas ainda pode ser feita com calma. Uma não pode: a documentação até 31 de dezembro de 2026.
Este post explica a regra e cita o artigo da lei. A decisão de cada obra é do seu contador, com os números reais do seu empreendimento.
Leia também: A obra vai ficar mais cara em 2026? O que a reforma tributária muda · Quanto custa construir uma casa em 2027
Fonte: Lei Complementar 214/2025, texto consolidado no site do Planalto (com as alterações das LC 227/2026 e LC 235/2026), arts. 252, 258, 259, 261, 262, 485 e 486. Consulta em novembro de 2026.
Sobre o autor: Cristiano Goulart Duarte é engenheiro civil (CREA 82.239 D), empresário da construção na Construmad e na JLM e autor do livro "5 Passaportes e Um Destino". Acompanhe no @engenharianapratica.io
Perguntas rápidas
O que muda na construção civil com a reforma tributária em 2027?+
Em 2027 a CBS passa a ser cobrada de verdade e substitui o PIS e a Cofins, que deixam de existir. O IBS segue em fase de teste em 2027 e 2028 e entra gradualmente de 2029 a 2032, até substituir ICMS e ISS em 2033. Para imóveis, a LC 214/2025 prevê redução de 50% nas alíquotas, redutor social e redutor de ajuste.
Qual é a redução de imposto para a construção civil na reforma tributária?+
O art. 261 da LC 214/2025 reduz em 50% as alíquotas de IBS e CBS para alienação, incorporação, construção civil, administração e intermediação de imóveis. Na locação e no arrendamento, a redução é de 70%.
O que é o redutor social na venda de imóvel?+
É um valor abatido da base de cálculo: R$ 100.000 por imóvel residencial novo e R$ 30.000 por lote, uma vez por imóvel, corrigido pelo IPCA (art. 259 da LC 214/2025). Sala comercial não tem redutor social.
Por que o prazo de 31/12/2026 é importante para quem está construindo?+
Porque o redutor de ajuste de imóvel em construção em 31/12/2026 considera o terreno mais os custos adquiridos antes de 1º de janeiro de 2027, comprovados com documentos fiscais idôneos (art. 258). O que não tiver nota até essa data fica fora do redutor e pode virar base tributável na venda.
O RET continua valendo depois da reforma tributária?+
Existe um RET de transição (art. 485): para incorporação com patrimônio de afetação e opção feita antes de 1º de janeiro de 2029, a tributação é de 2,08% da receita mensal (0,53% no Minha Casa, Minha Vida), mas sem direito a crédito. Para loteamento registrado antes de 2029, 3,65% da receita bruta (art. 486).
Qual é a alíquota do IBS e da CBS para imóveis?+
A alíquota de referência ainda não foi fixada. Fala-se em algo próximo de 26,5% somando IBS e CBS, o que daria cerca de 13,25% com a redução de 50% do setor — mas isso é estimativa, não lei. A base de cálculo ainda desconta os redutores.
Gosta do conteúdo? Faça o Google mostrar o Engenharia na Prática primeiro nas suas buscas.
Adicionar como fonte preferida no GoogleSua obra ainda roda no feeling, na planilha e no WhatsApp?
O ALVA OBRAS põe a obra inteira no celular — diário, ponto com GPS, NR-6/NR-7 e relatório no seu WhatsApp todo dia. Feito por engenheiro com +100 mil m² de obra construída.
Conhecer o ALVA OBRAS →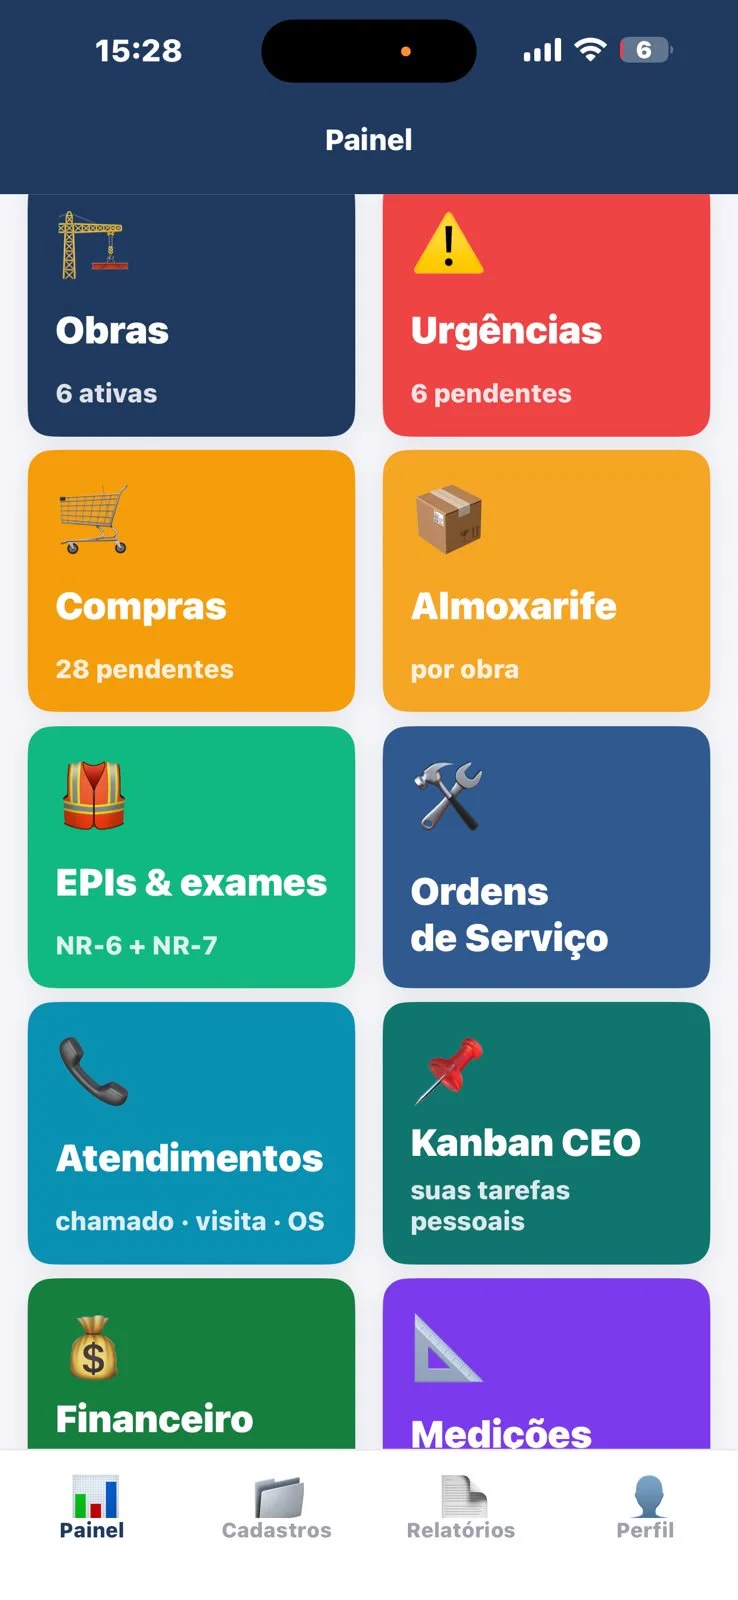
Escreve sobre o dia a dia real do canteiro. Autor do livro “5 Passaportes e Um Destino” e criador do app de gestão de obra ALVA OBRAS.