Você paga uma fração do apartamento durante a obra. Mas quando o prédio fica pronto, quem valoriza é o apartamento inteiro — não só a parte que você pagou.
Essa é a lógica que faz tanto investidor comprar na planta. E ela funciona. Só que tem uma conta que quase ninguém mostra inteira: o INCC também trabalha sobre o valor cheio.
No post anterior eu expliquei como o INCC corrige o seu saldo. Agora vou fazer a conta do outro lado da mesa — do lado de quem compra para ganhar dinheiro.
A ideia que atrai o investidor
Imagine um apartamento de R$ 500 mil no lançamento, com obra de 30 meses. Uma condição bem comum:
- 10% de entrada (R$ 50 mil);
- 20% em parcelas mensais durante a obra;
- 70% nas chaves, financiado no banco.
Somando entrada e parcelas — já com o INCC corrigindo tudo mês a mês —, o investidor desembolsa uns R$ 159 mil até a entrega.
Se o imóvel valorizar 20% nesse período, ele passa a valer R$ 600 mil. Ou seja: +R$ 100 mil de valorização, capturados por quem colocou R$ 159 mil. É a alavancagem: pouco dinheiro controlando um bem grande.
A conta que ninguém mostra inteira
Aqui está o detalhe. O INCC não corrige só o que você pagou — corrige o saldo inteiro que falta pagar, mês a mês, durante toda a obra.
No nosso exemplo, com INCC de 6,5% ao ano, a correção soma uns R$ 68 mil em 30 meses. Por isso o saldo das chaves fica em uns R$ 410 mil, e não nos R$ 350 mil do contrato original.
Então a régua verdadeira do investidor é esta:
Lucro = valorização do imóvel inteiro − INCC sobre o saldo inteiro.
Com 20% de valorização: R$ 100 mil − R$ 68 mil = R$ 32 mil de ganho sobre R$ 159 mil investidos. +20%. Bom — mas bem longe do "dobrou o dinheiro" que se ouve por aí.
Quanto o investidor ganha em cada cenário
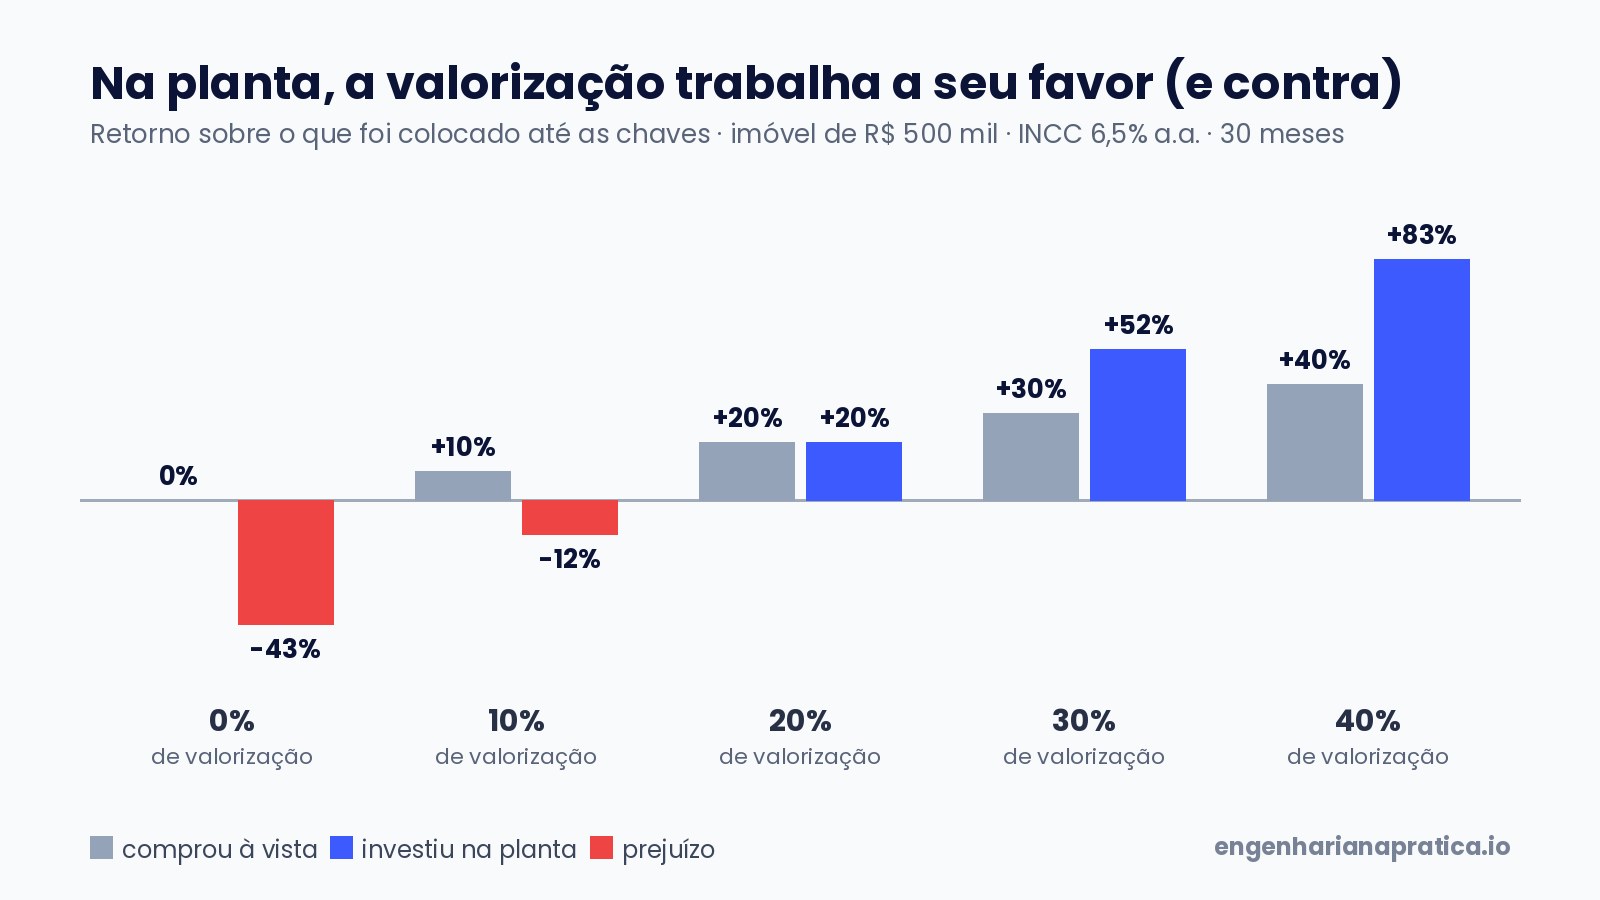
Mesma simulação, variando só a valorização até as chaves:
| Valorização até as chaves | Valor pronto | Ganho do investidor | Sobre o que colocou | Ao ano |
|---|---|---|---|---|
| 0% | R$ 500 mil | − R$ 68 mil | −43% | −20% |
| 10% | R$ 550 mil | − R$ 18 mil | −12% | −5% |
| 20% | R$ 600 mil | + R$ 32 mil | +20% | +8% |
| 30% | R$ 650 mil | + R$ 82 mil | +52% | +18% |
| 40% | R$ 700 mil | + R$ 132 mil | +83% | +27% |
Compare com quem compraria o mesmo imóvel pagando à vista: com 30% de valorização, ganharia 30% (uns 11% ao ano). O investidor na planta ganha 52% sobre o que colocou. Com 40%, 83% contra 40%.
Agora olha a parte de cima da tabela. Com pouca valorização, quem está alavancado perde mais. A alavancagem multiplica nos dois sentidos.
Na obra: o ponto de equilíbrio dessa simulação fica em uns 14% de valorização até as chaves. Abaixo disso, o INCC come o ganho. É esse número — e não o "imóvel na planta sempre valoriza" — que o investidor sério tem na cabeça.
E se eu vender o contrato antes das chaves?
Muita gente entra pensando em repassar o contrato antes da entrega (a cessão de direitos). Funciona — mas tem custo: corretagem, taxa de cessão da construtora e imposto sobre o lucro.
Fazendo a conta com uns 6% de corretagem, 2% de taxa e 15% de IR sobre o ganho:
- com 20% de valorização, a cessão dá prejuízo (uns −9% sobre o que foi investido);
- com 30%, sobra uns +17% líquido;
- com 40%, uns +43%.
Dica prática: se o plano é vender antes das chaves, faça a conta com os custos de saída antes de assinar. Pergunte à construtora quanto ela cobra pela cessão — isso muda o resultado.
As três alavancas que fazem a conta fechar
O INCC entra em todo contrato na planta. Então o investidor não ganha fugindo dele — ganha escolhendo bem quando e onde compra.
1. Comprar na tabela de lançamento. É quando o preço está mais distante do valor do imóvel pronto. Essa diferença já é valorização garantida na largada. Quem entra no meio da obra pega uma tabela já corrigida e menos espaço para ganhar.
2. Escolher a região certa. O lucro vem da valorização do imóvel inteiro correr acima do INCC. Região que cresce, com demanda de quem quer morar e de quem quer alugar, é o que faz essa diferença acontecer. Aqui na Região dos Lagos a gente vê isso de perto.
3. Construtora que entrega no prazo. Cada mês de atraso é mais um mês de INCC sobre o saldo inteiro — e menos retorno. Antes de olhar a planta, olhe quantos prédios aquela construtora já entregou, e em quanto tempo.
Os riscos (que o folder não conta)
- A valorização não é garantida. Mercado esfria, região estagna. A tabela acima mostra o que acontece.
- Financiamento nas chaves. Se a renda ou o crédito mudarem até lá, o banco pode não aprovar o saldo. Tenha plano B.
- Liquidez. Vender rápido, com o prédio recém-entregue e várias unidades à venda ao mesmo tempo, costuma pressionar o preço.
- Custos que somem da conta: ITBI, registro, condomínio e IPTU a partir das chaves.
Não sou consultor financeiro, e cada contrato tem as suas regras. Mas a conta é essa — e ela vale para qualquer empreendimento.
Conclusão: o investidor não aposta, ele calcula
Comprar na planta para investir é uma das poucas formas de controlar um imóvel inteiro com uma fração do dinheiro. É por isso que funciona tão bem para quem sabe fazer a conta.
O erro é olhar só para a valorização e esquecer o INCC — ou olhar só para o INCC e desistir de uma boa oportunidade. O investidor que ganha dinheiro faz as duas contas, compra cedo, escolhe bem a região e a construtora, e já sabe como vai sair antes de entrar.
Quer ver lançamentos e prazos de entrega reais? Os empreendimentos do nosso grupo estão em construtorajlm.com.br e construmadengenharia.com.br.
Leia também: Imóvel na planta corrigido pelo INCC: quanto a sua parcela realmente sobe · Quanto custa construir uma casa em 2026
Premissas da simulação: imóvel de R$ 500 mil no lançamento; obra de 30 meses; 10% de entrada, 20% em parcelas mensais e 70% nas chaves; INCC constante de 6,5% ao ano corrigindo saldo e parcelas mês a mês; valorização aplicada sobre o valor de lançamento. Cessão: corretagem de 6% sobre o valor, taxa de 2% sobre o valor de lançamento e IR de 15% sobre o ganho. Números ilustrativos — não são promessa de rentabilidade.
Perguntas rápidas
Por que investidor compra imóvel na planta?+
Porque ele paga só uma fração do imóvel durante a obra, mas a valorização até a entrega acontece sobre o imóvel inteiro. Com pouco dinheiro, ele captura o ganho de um bem de valor cheio — é a alavancagem.
O INCC não acaba com o lucro?+
Depende da valorização. O INCC também incide sobre o saldo inteiro. A regra é: lucro = valorização do imóvel inteiro menos o INCC sobre o saldo. Na nossa simulação, o investidor só começa a ganhar a partir de uns 14% de valorização até as chaves.
Quanto um investidor ganha comprando na planta?+
Na simulação (imóvel de R$ 500 mil, obra de 30 meses, INCC de 6,5% ao ano), quem colocou cerca de R$ 159 mil ganha 20% com 20% de valorização, 52% com 30% e 83% com 40%. Com valorização baixa, perde. Não há ganho garantido.
Vale vender o contrato antes das chaves?+
Só com valorização alta. A venda do contrato (cessão) tem corretagem, taxa da construtora e imposto sobre o lucro. Na simulação, com 20% de valorização a cessão dá prejuízo; com 30%, sobra cerca de 17% líquido sobre o que foi investido.
Quais os riscos de investir na planta?+
Valorização abaixo do esperado, atraso de obra (mais meses de INCC), dificuldade de aprovar o financiamento nas chaves, custo de saída e liquidez. Construtora sólida e região em valorização reduzem boa parte disso.
Qual o melhor momento para comprar na planta?+
No lançamento, quando a tabela tem o maior desconto em relação ao imóvel pronto. Quanto mais cedo você entra, maior a diferença de preço que vira valorização na entrega.
Gosta do conteúdo? Faça o Google mostrar o Engenharia na Prática primeiro nas suas buscas.
Adicionar como fonte preferida no GoogleSua obra ainda roda no feeling, na planilha e no WhatsApp?
O ALVA OBRAS põe a obra inteira no celular — diário, ponto com GPS, NR-6/NR-7 e relatório no seu WhatsApp todo dia. Feito por engenheiro com +100 mil m² de obra construída.
Conhecer o ALVA OBRAS →
Escreve sobre o dia a dia real do canteiro. Autor do livro “5 Passaportes e Um Destino” e criador do app de gestão de obra ALVA OBRAS.